 Linkedin
 Twitter
 Facebook
 Email
 more
Kluczowe informacje:
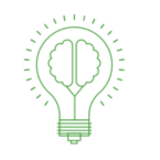
Polscy podatnicy mieli – jeszcze przed zmianami w ustawie o podatkach i opłatach lokalnych – liczne pytania i wątpliwości dotyczące opodatkowania zbiorników, w szczególności tego, które zbiorniki należy opodatkować od ich pełnej wartości, a które jedynie w zakresie ich części budowlanych. Czy problem ten został ostatecznie rozwiązany wraz ze zmianą przepisów? Aby odpowiedzieć na to pytanie warto dokładnie przyjrzeć się nie tylko treści ustawy, ale i wyrokom sądów rozstrzygających spory między podatnikami a lokalnymi organami samorządowymi.
Przez pewien czas, nim najnowsza nowelizacja weszła w życie, trwał spór o to, czy zbiorniki wykorzystywane w procesie produkcyjnym powinny podlegać opodatkowaniu podatkiem od nieruchomości wyłącznie w zakresie ich części budowlanych (tj. fundamentów), czy w całości. Część sądów administracyjnych – w tym Wojewódzki Sąd Administracyjny w Gliwicach, w wyroku z 22 kwietnia 2024 r. o sygn. akt I SA/Gl 78/24 – uznawała, że opodatkować trzeba tylko części budowlane. Z tym stanowiskiem nie zgodził się jednak ostatecznie Naczelny Sąd Administracyjny, który uchylił wyrok WSA w Gliwicach wyrokiem z 19 listopada 2024 r. III FSK 944/24.
W 2025 r. przepisy się zmieniły, bowiem do ustawy dodano załącznik zawierający wykaz obiektów uznawanych za budowle, a w pozycji 6 pojawił się opis, który – przynajmniej na pierwszy rzut oka – wydaje się obejmować właśnie tego rodzaju zbiorniki. W teorii zatem podatnicy powinni być zadowoleni… Ale, jak wiadomo, teoria często rozmija się z praktyką.
Sprawdź, jak możemy pomóc twojej firmie
W przypadku jakich zbiorników nie powinno być wątpliwości?
Jak już wspomnieliśmy, wraz ze zmianą ustawy regulującej podatek od nieruchomości pojawiła się nowa definicja budynku i budowli. Ustawodawca dodał do niej załącznik zawierający wykaz budowli podlegających opodatkowaniu podatkiem od nieruchomości, który miał rozwiać dotychczasowe wątpliwości podatników i ułatwić klasyfikacje obiektów dla celów tego podatku.
W pozycji 6 załącznika wskazano, że budowlą jest obiekt, w którym są lub mogą być gromadzone materiały sypkie, materiały występujące w kawałkach albo materiały w postaci ciekłej lub gazowej, a którego podstawowym parametrem technicznym, wyznaczającym jego przeznaczenie, jest pojemność.
Mamy więc definicję – na co jednak, zapoznając się z nią, powinniśmy zwrócić uwagę? Przede wszystkim na dwie kwestie. Jako zbiornik należy uznać obiekt, który:
- po pierwsze – służy do magazynowania określonych materiałów,
- po drugie – którego podstawowym parametrem technicznym, wyznaczającym jego przeznaczenie, jest pojemność.
Jeżeli zatem u przedsiębiorcy znajduje się zbiornik, który służy do magazynowania określonych materiałów, a jego podstawowym parametrem technicznym jest pojemność (np. silos), to z dużym prawdopodobieństwem taki obiekt będzie stanowił budowlę w rozumieniu przepisów o podatku od nieruchomości.
Warto jednak pamiętać, że wprowadzenie tej definicji, mimo iż porządkuje niektóre kwestie interpretacyjne, prowadzi również do powstania nowych wątpliwości.
Co może być magazynowanym w zbiorniku „materiałem”?
Zaznaczyliśmy już, że w świetle polskich przepisów podatkowych budowlą jest co do zasady obiekt, w którym są (lub mogą być) gromadzone materiały – sypkie lub występujące w kawałkach albo w postaci ciekłej lub gazowej. Ustawodawca nie wprowadził jednak definicji „materiału” na potrzeby podatku od nieruchomości, co może rodzić istotne wątpliwości interpretacyjne.
Internetowy słownik języka polskiego PWN wskazuje, że materiałem jest „to, z czego się wytwarza lub z czego się składają albo powstają jakieś rzeczy lub obiekty”. Takie rozumienie tego pojęcia doprowadza podatników do pytania o zakres przedmiotowy i o to, jakie substancje lub produkty mogą zostać uznane za materiały w rozumieniu przepisów podatkowych.
Wydaje się, że pojęcie „materiału” obejmuje głównie surowce, półprodukty oraz substancje przeznaczone do dalszego przetwarzania, co jest zgodne ze słownikową definicją materiału. Do tej kategorii można zaliczyć np. piasek, oleje, gazy techniczne czy wodę. Obiekty służące do przechowywania takich substancji mogą zatem spełniać przesłanki uznania ich za budowle podlegające opodatkowaniu w związku z pozycją nr 6 załącznika do ustawy o podatkach i opłatach lokalnych.
Większe wątpliwości dotyczą jednak obiektów wykorzystywanych do przechowywania wyrobów gotowych. Trudno uznać za „materiały” produkty końcowe, które zostały już wytworzone i są jedynie magazynowane lub przygotowywane do sprzedaży, jednakże – ze względu na brak ustawowej definicji materiału i rozbieżność w stanowiskach prezentowanych przez sądy administracyjne – nie da się w pełni wykluczyć ryzyka opodatkowania obiektów przechowujących te produkty jako zbiorników.
Podobne zastrzeżenia mogą dotyczyć zbiorników procesowych, w których przechowywane substancje nie są biernie gromadzone, lecz podlegają ciągłym przemianom chemicznym, biologicznym lub fizycznym.
Czy zbiornik, który nie służy tak naprawdę do magazynowania, może zostać opodatkowany podatkiem od nieruchomości?
Jako przykład problemu zbiorników procesowych można wskazać osadnik, w którym określony materiał – przykładowo brudna woda – jest przechowywany jedynie przez krótki czas, gdyż celem tego obiektu jest oczyszczanie wody, a nie jej magazynowanie.
Mamy więc obiekt, którego głównym parametrem technicznym (na pierwszy rzut oka) jest pojemność, ale jego przeznaczeniem nie jest przechowywanie materiału, lecz prowadzenie określonego procesu technologicznego.
W zakresie pojawiających się w takim przypadku wątpliwości na gruncie podatku od nieruchomości, pojawiła się pewna istotna wskazówka, w postaci nieprawomocnego wyroku WSA w Poznaniu z 12 marca 2026 r. (sygn. akt I SA/Po 887/25). Sąd zwrócił w nim uwagę, że skoro osadnik nie jest przeznaczony do gromadzenia wody, lecz do jej oczyszczania, to nie można uznać, że jego podstawowym parametrem technicznym (wyznaczającym jego przeznaczenie) jest pojemność. Skoro bowiem przeznaczeniem obiektu nie jest gromadzenie wody, to jego pojemność nie powinna przesądzać o jego kwalifikacji jako budowli na podstawie pozycji 6 załącznika.
Czy zatem podatnicy mogą z tego wyciągnąć wniosek, że problem jest rozwiązany i że jeżeli w danym zbiorniku materiał nie jest magazynowany, lecz jedynie poddawany określonym czynnościom lub procesom technologicznym, to zbiornik taki nie będzie podlegał opodatkowaniu w całości jako budowla? Niestety nie, ponieważ lokalne samorządy wciąż różnie interpretują podatek od nieruchomości, co potwierdza dotycząca zbiornika interpretacja indywidualna wydana przez Prezydenta Wrocławia 3 czerwca 2026 r.
Sprawa dotyczyła jednej z wrocławskich firm, która zwróciła się do organu z pytaniem o konieczność opodatkowania zbiorników fermentacyjno-leżakowych wykorzystywanych w procesie produkcji piwa.
Jak wskazał wnioskodawca, budzące wątpliwości zbiorniki fermentacyjno-leżakowe stanowiły element całego procesu produkcji piwa, a znajdujący się w nich napój pozostawał w nich jedynie przez określony czas, niezbędny do przeprowadzenia kolejnego etapu procesu, obejmującego transport surowca dalej, w celu dalszej obróbki. Oznacza to, że w tym przypadku mamy do czynienia z materiałem, który czasowo znajduje się w zbiorniku i jednocześnie podlega określonemu procesowi technologicznemu.
Prezydent Wrocławia uznał jednak te zbiorniki za podlegające pełnemu opodatkowaniu budowle.
Co podatnicy chcący odpowiednio rozliczyć podatek od nieruchomości mogą zrobić, aby nie popełnić błędu?
Zmiany w przepisach oraz dodanie załącznika do ustawy o podatkach i opłatach lokalnych miały przede wszystkim uprościć kwalifikację poszczególnych obiektów, w tym różnego rodzaju zbiorników. Tymczasem – niestety – podatnicy nadal mierzą się z licznymi wątpliwościami i sprzecznymi stanowiskami w tym zakresie.
W związku z tym, w przypadku wątpliwości dotyczących prawidłowej kwalifikacji zbiornika, najlepszym rozwiązaniem pozostaje skorzystanie z profesjonalnego doradztwa w zakresie podatku od nieruchomości. Skonsultowanie danego przypadku z profesjonalnym doradcą podatkowym, który dokładnie zna aktualne interpretacje i przeanalizuje konkretny obiekt, jego funkcję oraz sposób wykorzystania, pomagając ustalić właściwe zasady opodatkowania, jest najlepszym sposobem na to, aby zadbać o bezpieczeństwo podatkowe organizacji.